A legtöbb vállalkozás ott rontja el az EPR-t, hogy a végén kezdi: a bevallással, a kódokkal vagy egy gyorsan összerakott Excel-táblával. Pedig a működő rendszer első lépése mindig ugyanaz – pontosan meg kell érteni, mit csinál a cég, és ebből milyen kötelezettségek születnek.
Auditjaink során két tipikus hibát látunk. Az egyik, hogy a cég alulbecsüli az érintettségét („mi csak kereskedünk, minket ez nem érint”). A másik, hogy túlbonyolítja, mert nem látja, mely termékek, csomagolások és folyamatok tartoznak valóban a szabályozás alá. Mindkettőre ugyanaz a gyógymód: a rendszerezett cégfelmérés.
Helyszínen vagy online?
A felmérés történhet helyszíni bejárással vagy online, dokumentumok alapján. Egy összetett gyártócégnél jellemzően elengedhetetlen látni a raktárt és a gyártósort – ott derül ki, hol vannak raklapok, ládák, fóliák, és hol keletkezik hulladék. Egy kisebb kereskedelmi vállalkozásnál sokszor elég egy alapos online interjú és a számlák, szállítólevelek átnézése.
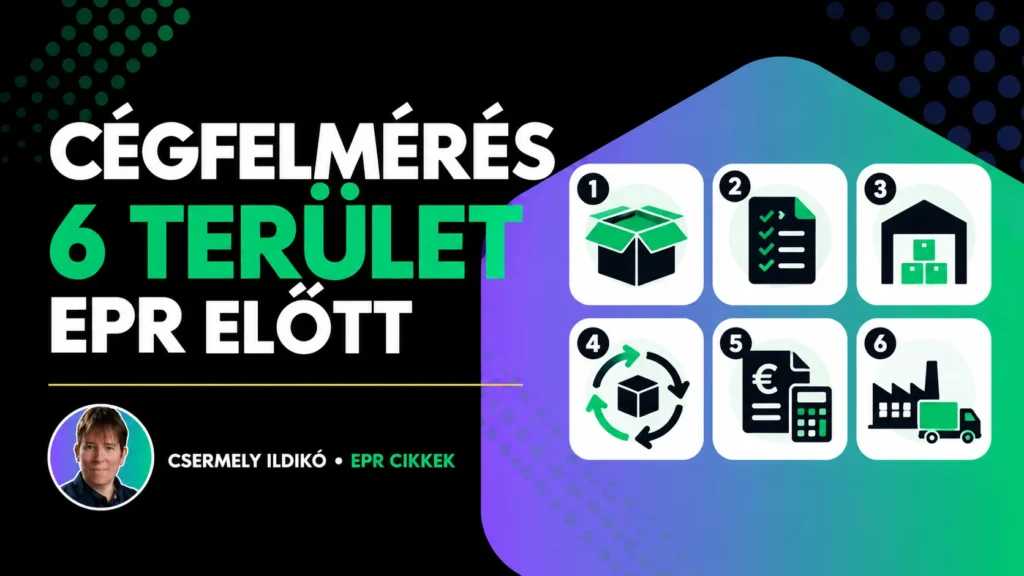
A hat terület, amelyet át kell világítani
1. Kiterjesztett gyártói felelősség (EPR)
Az első kérdés: ki hozza elsőként forgalomba a terméket Magyarországon? Gyártóként, importőrként vagy csomagolóként érintett a cég? Nemcsak a csomagolás számít – elektronikai eszköz, elem, textil, fabútor, irodai papír vagy gumiabroncs is EPR-köteles lehet.
2. Hulladékgazdálkodás
Milyen hulladék keletkezik, hogyan gyűjtik, kinek adják át? Koncessziós vagy nem koncessziós hulladékról van szó, és van-e érvényes engedélye az átvevőnek? A válaszokból derül ki, kell-e hulladéknyilvántartást vezetni és bevallást beadni.
3. ADR – veszélyes anyagok
Egyetlen akkumulátor, kenőanyag vagy vegyszer is érintetté teheti a céget. A veszélyes hulladék szállítása külön szabályok szerint, sokszor másik szállítóval történik.
4. Újrahasználható csomagolás
Raklapok, rekeszek, többutas ládák: ezek mozgása jellemzően „láthatatlan” a könyvelés és a logisztika számára. Itt bukik el a legtöbb cég egy ellenőrzésen – és itt fizetnek sokan feleslegesen többször díjat.
5. Visszaváltási díjas rendszer (DRS)
Ha a cég italt vagy italos csomagolást hoz forgalomba első forgalomba hozóként, külön regisztráció és nyilvántartás vonatkozik rá.
6. Termékdíj
Bár 2025-től a termékdíj köre jelentősen szűkült, néhány termékkörre (például kenőolajra, egyes vegyi anyagokra) ma is vonatkozik – és a korábbi évekre visszamenőleg is számon kérhető.
Mi lesz a felmérés eredménye?
Egy jól elvégzett cégfelmérés után a vállalkozás pontosan tudja:
✔️ mely termékkörökben és milyen szerepben érintett,
✔️ milyen regisztrációk és adatszolgáltatások vonatkoznak rá,
✔️ milyen nyilvántartásokat kell vezetnie,
✔️ hol vannak a legnagyobb pénzügyi és bírságkockázatok.
Erre épül a modelltervezés, majd a rendszer gyakorlati kiépítése – cégmérettől függően ez jellemzően 7–12 hónapos folyamat. A leggyakoribb hiba ezért nem a rossz számolás, hanem az első lépés halogatása.
Hogy mi történik, ha egy cég kihagyja az alapokat, arról korábbi cikkünkben is írtunk: Hogyan kerülheti el a hulladékgazdálkodási büntetéseket?
Hogyan tovább?
✔️ Szakértői felmérés: helyszíni vagy online EPR-auditunkon együtt tekintjük át a hat területet, és írásban kapja meg a teendőket – EPR-szolgáltatásaink.
✔️ Saját tempóban: az EPR Akadémia online kurzusa lépésről lépésre végigvezeti a felmérésen és a modelltervezésen, sablonokkal.
✔️ A polcra: Csermely Ildikó EPR a gyakorlatban című könyve részletesen bemutatja a cégfelmérés kérdéseit.
A cikk általános szakmai tájékoztatás, nem minősül egyedi jogi vagy szakmai állásfoglalásnak.